
Мировой рынок холодильного оборудования в 2026 году
Общие положения
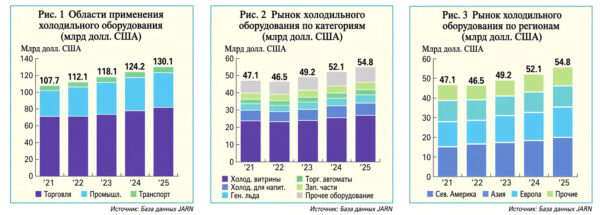
В денежном выражении мировой рынок холодильного оборудования в 2025 году вырос на 4,7% по сравнению с предыдущим годом и достиг объема в 130,1 миллиарда долларов США. На долю коммерческого сегмента пришлись 62,9% рынка (81,8 млрд долл. США), на промышленный сегмент – 31,6% (41,2 млрд долл. США). Оставшаяся часть с объемом в 7,1 млрд долл. США пришлась на рефрижераторный транспорт. Приблизительно 67% от общего показателя обеспечили продажи холодильного оборудования, а остальная часть пришлась на сервисные услуги, такие как монтаж и техническое обслуживание.
В коммерческом сегменте продажи оборудования и компонентов в 2025 году достигли 54,8 млрд долл. США, обеспечив рост на 5,1% по сравнению с предыдущим годом. Доля холодильных витрин (RDC) составила 49%, увеличившись на 5,7% и показав тем самым самый высокий рост в сегменте. Доля холодильников для напитков составила 13,2%, машин для производства льда – 8,3%, торговых автоматов – 5,5%. На прочее коммерческое оборудование пришлось 16%, а на соответствующие компоненты – 8%.
Росту сегмента промышленного холодильного оборудования способствовали продолжающееся развитие перерабатывающей промышленности, энергетической и химической отраслей.
В коммерческом сегменте рост обеспечили глобальное расширение урбанизации в сочетании с растущим спросом на удобные решения в области питания и на фармацевтическую продукцию.
В 2025 году число международный туристических поездок превысило допандемийный уровень, увеличившись, по данным Всемирной туристской организации ООН, на 4% по сравнению с предыдущим годом, что подстегнуло спрос на коммерческое холодильное и морозильное оборудование для гостиниц, ресторанов и кафе.
Для технологического развития холодильного рынка остается актуальным движение в направлении автоматизации, цифровизации, опережающего обслуживания с использованием ИИ, в сочетании с усилиями по обеспечению экологической устойчивости. Следует отметить все более широкое распространение ИИ и робототехники в холодильном хранении для оптимизации управления складами, энергопотребления и эффективного использования рабочей силы.
Сегмент услуг электронной торговли продуктами питания и их доставки продолжил расширяться, подстегивая спрос на эффективную логистику холодильной (холодовой) цепи, поддержание температурного режима в которой все чаще обеспечивается системами мониторинга в реальном времени на базе технологий Интернета вещей (IoT).
Кроме того, устойчивое развитие, связанное с переходом на экологически безопасные хладагенты с низким ПГП, в том числе природные, также способствовало появлению технологических инноваций. Лидеры отрасли ускоряют редизайн своих систем в соответствии с мировыми стандартами безопасности и экологичности.
На сегменте рефрижераторного транспорта положительно сказываются расширение инфраструктуры холодильных цепей в развивающихся странах, технологические инновации, совершенствование интеллектуальных систем, а также рост внимания к устойчивому развитию и нормам, регулирующим охрану окружающей среды. Увеличивающийся спрос со стороны электронной торговли и доставки в городах дополнительно способствуют развитию сегмента.
Рыночные тенденции
В последние годы мировая холодильная отрасль стремительно трансформируется: активная урбанизация и рост стандартов потребления порождают новый спрос на рынке, в то время как цифровизация и растущая обеспокоенность проблемами сохранения окружающей среды создают новые возможности для технологического прогресса.
С ростом рынка увеличивается и давление все более строгих экологических стандартов для холодильного оборудования. Европа, мировой лидер в продвижении природных хладагентов, продолжает ускорять темпы внедрения высокоэффективного холодильного оборудования с низким ПГП, в затылок ей дышат Япония, Австралия и Сингапур.
Кроме того, спрос на экологически безопасное оборудование стабильно растет на рынках Китая и США.
Переход на новые хладагенты меняет рынок
Переход от хладагентов с высоким ПГП коренным образом меняет холодильную отрасль, и Европа остается на передовой этого процесса.
В рамках этого перехода отрасль все чаще обращается к природным хладагентам, таким как CO2, аммиак и пропан (R290). Все они имеют низкий ПГП и привлекают внимание своей экологичностью и перспективностью.
Несмотря на это, некоторые страны продолжают отдавать предпочтение другим альтернативам с низким ПГП, таким как гидрофторолефины (ГФО). Долгосрочность их перспектив, однако, продолжает оставаться неопределенной в силу растущей озабоченности в отношении пер- и полифторалкильных соединений (ПФАС) и развития экологического законодательства, особенно в Европе.
Демография и стиль жизни формируют спрос
Темпы роста рынков холодильного оборудования в большой степени зависят от демографической ситуации в каждой стране и бытовых привычек населения, в том числе его пищевого поведения. Страны с большой долей молодого населения и активно развивающейся туристической отраслью привлекают представителей индустрии общественного питания, а также производителей холодильного оборудования.
Скорость урбанизации также является одним из важнейших факторов, учитываемых при анализе рынков. В процессе урбанизации люди становятся все более занятыми, что оставляет все меньше времени на походы по магазинам и приготовление пищи дома. Люди начинают отдавать предпочтение быстрому доступу к магазинам и готовым замороженным блюдам.
На этом фоне наблюдается подъем электронной торговли и формата небольших магазинов у дома в Японии, США и странах Европы. Это заставляет производителей сосредотачивать внимание на холодильных решениях для небольших магазинов.
Индия и Юго-Восточная Азия становятся новыми ключевыми центрами роста, чему способствуют расширение секторов розничной торговли и электронной коммерции, а также повышенное внимание правительств к развитию инфраструктуры холодильной цепи. Тем не менее, логистическим мощностям холодильных цепей в этих регионах все еще есть, куда расти – это особенно верно для транспортной сферы – что открывает широкие возможности для раннего инвестирования со стороны производителей.
Компактные ККБ на CO₂
Технология охлаждения с использованием CO2 больше не ограничивается только крупными холодильными складами и все чаще применяется и в малых системах. Это изменение открывает новые возможности для производителей компрессоров и других компонентов холодильных систем.
С ростом урбанизации компактные холодильные системы на CO2 стали важным технологическим новшеством в Европе, Латинской Америке и США.
В частности, японские компании добились значительного прогресса в миниатюризации систем CO2: компактные ККБ на CO2, разработанные японскими производителями, успешно внедрены в промышленность и запущены в массовое производство. Эти системы упрощают монтаж за счет избавления от многих операций, производимых вручную, и представляют собой надежное решение, доступное в готовом виде. В Европе, испытывающей дефицит монтажников, ККБ на CO2 особенно популярны. Их простая конструкция существенно облегчает монтаж, повышая их привлекательность для рынка.
И хотя начальные затраты могут быть высоки, конечные пользователи все чаще обращают внимание на низкие эксплуатационные расходы. Даже без государственных субсидий многие продуктовые магазины заказывают ККБ на CO2 из-за их долговременной эффективности и надежности.
В сочетании с традиционными европейскими холодильными централями компактные ККБ на CO2 образуют оптимальную продуктовую линейку.
Рост спроса на быстрозамороженные продукты
Ожидается, что в странах с развитой экономикой спрос на удобную в приготовлении и сохранившую питательную ценность быстрозамороженную пищу продолжит уверенно расти, способствуя органическому росту рынка холодильного оборудования. США и Европа лидируют в производстве и потреблении быстрозамороженных продуктов. Япония – крупнейший потребительский рынок в Азии и третий – в мире. В ряде стран Юго-Восточной Азии молодое поколение меняет свои гастрономические привычки и отдает предпочтение быстрозамороженной еде.
В США и Европе японские компании стали пионерами на рынке азиатской еды. Многие японские пищевые компании открывают фабрики по заморозке продуктов в Азии, и там же открываются заводы по производству холодильного оборудования.
Умные/цифровые магазины
Несмотря на растущий спрос на «еду у дома», такие регионы и страны, как Европа, Япония и США испытывают нехватку работников для подобных заведений. Умные/цифровые магазины призваны решить эту проблему, используя искусственный интеллект (ИИ) и Интернет вещей (IoT).
Так как продовольственная безопасность становится все более насущной проблемой в индустрии продуктовой розницы, многие ведущие компании разрабатывают современные решения по управлению свежестью для холодильной цепи с использованием IoT, ИИ и облачных технологий.
Несколько компаний создали умные магазины для оптимизации энергоэффективности, удобства и устойчивости розничных магазинов. В будущем система управления свежестью розничного магазина или бренда продуктов питания станет одним из факторов, определяющих выбор потребителя.
Инверторная технология
В отличии от кондиционирования воздуха, в холодильной индустрии уровень распространения инверторной технологии все еще невелик. Это создает великолепную возможность для производителей, особенно на фоне растущих цен на электроэнергию.
Энергосберегающая инверторная технология для холодильной индустрии уже оказалась в центре внимания международных выставок наряду с природными хладагентами. Производители спиральных и полугерметичных поршневых компрессоров уже разработали модели с инверторным приводом, использующие природные хладагенты.
Комплексные решения
Комплексные решения («единое окно») предполагают комплексное сопровождение на всех этапах, от проектирования до технического обслуживания. Производители активно предлагают комплексные решения, так как доход от одних только продаж оборудования ограничен. Они осуществляют подбор, проектирование и монтаж продуктов, отвечающих индивидуальным потребностям заказчика.
Это комплексное сопровождение также включает обслуживание и ремонт с использованием новейших технологий, таких как IoT. Кроме того, производители дают консультации по повышению энергоэффективности систем и обеспечению их соответствия новым требованиям.
Благодаря таким комплексным решениям производители рассчитывают установить долгосрочные отношения с клиентами.
Китай
В 2025 китайский рынок холодильной цепи продолжал расти за счет отложенного потребительского спроса. В дополнение к нему, развитию отрасли способствовали новые государственные стандарты, программы поддержки, совершенствование инфраструктуры и непрерывное технологическое обновление.
Хотя общий рост оставался стабильным, в сегменте оборудования наблюдалось растущее расхождение тенденций: конкуренция в сфере традиционного оборудования общего назначения усилилась, в то время как спрос на «умное» и экологически безопасное специализированное оборудование стремительно рос.
Логистика холодильной цепи
Китайский рынок логистики холодильной цепи находится в фазе устойчивого развития с упором на качество: расширяется сеть ключевых национальных логистических узлов, а система холодильной цепи для электронной торговли продолжает совершенствоваться. По оценке Комитета по логистике холодильной цепи Китайской федерации логистики и закупок (CFLP) в 2025 году совокупная выручка этого рынка достигла 556,71 миллиарда юаней (около 77,43 млрд долл. США), что на 3,8% выше показателя предыдущего года. С точки зрения холодильной мощности рынок достиг величины около 380 миллионов холодильных тонн (1336,46 ГВт), показав годовой прирост в 4,5%.
Потребность в логистике холодильной цепи продолжает поддерживаться растущим китайским рынком свежих продуктов питания. В 2025 года розничные продажи свежих продуктов превысили 5 триллионов юаней (около 695,43 млрд долл. США). В это же время онлайн-продажи свежих продуктов достигли 842,6 миллиарда юаней (около 117,19 млрд долл. США), увеличившись на 14% по сравнению с предыдущим годом. Показатель проникновения при этом, по данным 100EC, составил 15,6%, а клиентская база – 596 миллионов пользователей.
Согласно данным CFLP, доля перевозок в рамках холодильной цепи для фруктов и овощей, мяса и морепродуктов составила 35%, 57% и 69% соответственно, что все еще значительно ниже уровня более 90%, характерного для развитых стран. Поскольку потребление свежих продуктов продолжает расти, этот разрыв указывает на существенные возможности для дальнейшего расширения логистики холодильной цепи свежих продуктов. Кроме того, фармацевтический сегмент в 2025 году достиг 628 млрд юаней (около 87,35 млрд долларов США), отражая высокий спрос на логистику с контролируемой температурой по всей фармацевтической цепочке поставок.
В 2025 в сегменте логистики ходильной цепи в Китае было занято более 2400 компаний, большинство из которых, по данным iiMedia Research, сосредоточены в Восточном (32,2%), Северном (16,4%) и Южном (13,5%) Китае. Конкурентный ландшафт можно разделить на три уровня: ведущие предприятия, представленные SF Express и Huading Supply Chain, компании среднего уровня и более мелкие фирмы.
Основу логистики холодильной цепи продолжает составлять автомобильный транспорт, на долю которого, по данным CFLP, приходится почти 90% от всего объема перевозок. Доля морского транспорта составляет около 8%, на долю авиа- и железнодорожного транспорта приходится около 1%.
Следовательно, грузовые авторефрижераторы продолжают играть центральную роль в перевозках в рамках холодильной цепи. Количество задействованных авторефрижераторов в 2025 году составило 542 000 штук, что на 9,5% больше, чем годом ранее. Продажи достигли 82 000 единиц, увеличившись более чем на 30%, чему способствовали программы поддержки, ослабление ограничений на доступ к дорогам и устойчивый спрос на услуги городской доставки.
Модели с обновленной системой энергоснабжения стали основным драйвером роста, составив 45% из всех авторефрижераторов, находящихся в эксплуатации. Такие меры, как освобождение от налога на покупку, способствовали тому, что продажи рефрижераторов с новой энергосистемой достигли 37 000 единиц. Из них 31 000 машин (около 84%) были оснащены электрическими батареями для питания холодильной системы.
Многие центральные министерства продолжают укреплять политическую поддержку сектора. 14-я пятилетка (2021–2025 годы) заложила основу инфраструктуры общенациональной сети холодильной цепи, в то время как меры, предпринимаемые Министерством транспорта, способствуют развитию мультимодальных перевозок и сквозной прослеживаемости контроля температуры. Совместный план, изданный Министерством сельского хозяйства и сельских дел и Министерством финансов, предусматривает строительство 100 000 объектов хранения и консервации в районах сельскохозяйственного производства, 1000 распределительных центров в производственных районах и 100 опорных логистических хабов холодовой цепи, что добавит 40 миллионов тонн складских мощностей.
Холодильное хранение
В Китае развитие сегмента холодильного хранения переходит от расширения мощностей к «умному» и устойчивому улучшению. По данным CFLP, общая вместимость холодильных складов в 2025 году достигла 267 млн м3, что на 5,5 больше, чем было годом ранее. Доля объектов, соответствующих самым высоким стандартам, составила около 65%. Предварительному охлаждению подвергаются 27% фруктов и овощей, 81% мяса и 84% морепродуктов, доля каждого вида выросла по сравнению с 2024 годом, что способствует сохранению качества продуктов и увеличению срока их хранения.
Китай также ускоряет внедрение хладагентов с низким ПГП. По оценке iiMedia Research, в стране построены более 240 холодильных складов на CО2 суммарной вместимостью около 7,1 миллиона тонн, что составляет 11% общего объема.
По температуре хранения, согласно докладу Китайской ассоциации индустрии охлаждения и кондиционирования воздуха (CRAA) за 2025 год, 40% приходится на диапазон от -30 до -23°C, 18% – от -23 до -10°C, 16% – на быструю заморозку, 14% – от -2 до 8°C at 14%, 6% на склады с контролируемой атмосферой, 5% – на ультранизкотемпературные склады.
По областям применения на долю мяса приходится 45,04 миллиона тонн или 39,5% от общей мощности хранения, на фрукты и овощи приходится 32,19 миллиона тонн, на морепродукты – 23,39 миллиона тонн. Цветы, молочные продукты, высококлассная электроника и другие специализированные категории занимают 13,45 миллиона тонн, демонстрируя самый высокий темп роста в 10,2%. Кроме того, объем холодильных складов для фармацевтики достиг в 2025 году 4,524 миллиона м3, показав годовой прирост на 5%.
Основные мощности холодильного хранения по-прежнему сосредоточены в районах дельты реки Янцзы, дельты реки Чжуцзян (Жемчужной реки) и Бохайского кольца, при этом Шаньдун, Гуандун, Шанхай и Фуцзянь лидируют по показателям установленной мощности в стране. Спрос также растет в городских агломерациях центральных и западных регионов и в городах второго эшелона, чему способствует продолжающаяся модернизация инфраструктуры.
В число ведущих производителей оборудования для холодильных складов входят Bingshan, Gree, Haier-Carrier, Moon-Tech и Square.
Коммерческое холодильное оборудование
На рынок торгового холодильного оборудования в Китае продолжает оказывать положительное влияние расширение сегмента супермаркетов, продовольственных магазинов, заведений общественного питания и холодильной цепи для электронной торговли свежими продуктами питания.
Согласно упомянутому выше докладу CRAA, суммарные продажи коммерческого холодильного оборудования в 2025 году достигли 11,08 миллиона единиц, что на 0,2% меньше, чем годом ранее. На долю холодильников для напитков пришлось 3,73 миллиона единиц оборудования (рост составил 10%), морозильников для продуктов питания – 2,16 миллиона единиц (снижение на 4%), холодильников – 1,95 миллиона (снижение на 9%), шкафов для вина – 1,3 миллиона единиц (снижение более чем на 3%), торговые автоматы – 340 000 единиц (рост более чем на 30%), отдельно стоящие холодильные витрины – 150 000 единиц (рост на 21%), прочее оборудование – 1,45 миллиона единиц (снижение на 8%).
В число ведущих брендов коммерческого холодильного оборудования в Китае входят AHT, Aucma, General Fushi, Haier-Carrier, Highly Nakano, Hiron, Hisense, Hussmann, Sonyo Cold Chain и Xingx.
Бытовые морозильные лари
В 2025 году продажи бытовых морозильных ларей на внутреннем рынке Китая сократились. При этом экспорт этого вида продукции достиг рекордной величины, в итоге, согласно вышеупомянутому докладу, суммарные продажи выросли на 2% и достигли 34,24 миллиона единиц оборудования.
К ведущим брендам морозильных ларей в Китае относятся Aucma, Haier, Hiron, Hisense, Homa, Meiling, Midea, Wanbao и Xingx.
Генераторы льда
По данным Китайской ассоциации бытовых электрических приборов (CHEAA), в 2025 году китайский рынок генераторов льда оценивался в 3,2 миллиарда юаней (около 445,1 млн долл. США), показав рост на 8% по сравнению с предыдущим годом.
Ведущими зарубежными брендами генераторов льда на Китайском рынке являются Geneglace (Франция), Hoshizaki и Iceman (Япония), KTI-Plersch Kältetechnik (Германия), а также Manitowoc и North Star (США). К местным брендам относятся Grant Ice Systems, Hicon, Iceman, Ruiyou, Shenzhen Brother Ice Systems, Snowman и Square.
Аппараты быстрой заморозки
По данным iiMedia Research, в 2025 году продажи аппаратов быстрой заморозки в Китае составили около 2,5 миллиарда юаней (около 347,7 млн долл. США), что почти на 4% меньше, чем годом ранее.
По методу заморозки такие аппараты бывают воздушными, контактными, распылительными и погружными. По конструкции они делятся на туннельные, спиральные, флюидизационные и плиточные.
Ведущие бренды аппаратов быстрой заморозки в Китае делятся на три группы: иностранные, такие как Aero из Канады, Frigoscandia из Швеции и Marel из Исландии; крупные китайские производители, такие как Bingshan, Moon-Tech и Square; малые и средние местные производители, обычно конкурирующие за нижний ценовой сегмент.
Воздухоохладители
В 2025 году китайский рынок воздухоохладителей сократился почти на 3% по сравнению с предыдущим годом.
Воздухоохладители широко применяются на объектах холодильного хранения, включая сборные холодильные камеры, средние и большие холодильные склады, а также склады с контролируемой атмосферой.
В число ведущих брендов воздухоохладителей Китая входят Bingshan, Cabero, Kelvion, Moon-Tech, Quantum и Snowman.
Промышленный холод
По данным CRAA, в 2025 году рынок промышленного холодильного оборудования в Китае оценивался в 8,2 миллиарда юаней (около 1,14 млрд долл. США), показав снижение на 0,7% по сравнению с предыдущим годом. Причиной снижения стали сокращение числа новых проектов в стране и ослабление спроса. В этом сегменте, в основном, используются аммиачные или каскадные (аммиак/СО2) холодильные системы.
Китайский рынок промышленного холодильного оборудования сосредоточен вокруг таких игроков, как Bingshan, YORK, Moon-Tech, Snowman и Square, чья совокупная рыночная доля приближается к 50%.
Компрессорно-конденсаторные блоки (ККБ)
Компрессорно-конденсаторные блоки (ККБ), объединяющие компрессор и конденсатор, широко используются в коммерческом и промышленном холодоснабжении. Это сегмент развивается в направлениях повышения эффективности, параллельного подключения и энергосберегающих инверторных технологий.
По температуре охлаждения ККБ, как правило, делятся на высокотемпературные (выше -5°C), среднетемпературные (от -5 до -17°C), низкотемпературные (от -18 до -39°C) и ультранизкотемпературные (ниже -40°C).
В зависимости от области применения ККБ используют различные типы компрессоров: ротационные, поршневые, спиральные и винтовые. Согласно докладу CRAA, объем китайского рынка коммерческих и промышленных ККБ в 2025 году составил 483 000 единицы оборудования, что на 0,3%, чем годом ранее. Лидируют на рынке модели с компрессорами спирального типа, их было продано 275 000 единиц, что на 5% больше, чем в предыдущем году. Следом идут модели с поршневыми компрессорами, их продажи составили 103 000 единиц, на 3% меньше, чем годом ранее. Продажи ККБ с ротационными компрессорами сократились на 11%, составив 88 000 единиц, моделей с винтовыми компрессорами было продано на 2% меньше, чем годом ранее, – 16 000 единиц.
В Китае представлено множество брендов ККБ, которые можно разделить на четыре группы. К первой группе относятся иностранные компрессорные бренды, такие как Carrier, Copeland и YORK. Вторая группа – китайские компрессорные бренды, такие как Bingshan, Gree, Moon-Tech и Snowman. Третья группа — это освоившие выпуск ККБ традиционные бренды испарителей и конденсаторов, такие как Beijer Ref и Meluck. Четвертая группа — поставщики услуг и оборудования для холодильных проектов, такие как Shenzhou Refrigeration Equipment.
Холодильные компрессоры
Холодильные компрессоры используются в широком диапазоне областей применения, охватывающем коммерческий и промышленный холод, холодильное хранение и рефрижераторный транспорт. Основными типами компрессоров являются ротационные, поршневые, спиральные и винтовые. Выбор конкретного типа и модели зависит от холодильной мощности и предъявляемых требований.
Продажи холодильных компрессоров на внутреннем рынке Китая в 2025 году
|
Тип |
Кол-во (шт.) |
Прирост (%) |
|
|
Спиральные |
352,000 |
+7 |
|
|
Поршневые |
Герметичные |
209,670,000 |
+4 |
|
Полугерметичные |
170,000 |
0 |
|
|
Винтовые |
Полугерметичные |
24,000 |
-1 |
|
Открытые |
6,700 |
-5 |
|
|
Ротационные |
131,000 |
-10 |
|
Источник: CRAA
В таблице выше представлены данные о продажах холодильных компрессоров на внутреннем рынке Китая в 2025 году согласно докладу CRAA.
К ведущим брендам ротационных компрессоров в Китае относят AVIC Sanyo, Guangdong Meizhi Compressor (GMCC), Highly, Landa, Mitsubishi Electric и Panasonic. Ведущими брендам спиральных компрессоров являются Copeland, Danfoss, Invotech, Hitachi и Sonyo. Ведущие бренды винтовых компрессоров — это Bingshan, BITZER, Carrier, Hanbell, McQuay, Moon-Tech, Snowman и YORK.
Стандарты
1 февраля 2025 года вступил в силу национальный стандарт «GB 44015-2024: Минимально допустимые значения энергоэффективности и классы энергоэффективности холодильных складов (камер) и компрессорно-конденсаторных агрегатов». Это первый обязательный китайский стандарт энергоэффективности в этой области, охватывающий сборные и капитальные холодильные склады, а также ККБ с моторным приводом.
1 августа 2025 года вступил в силу обновленный национальный стандарт «GB/T 34399-2025: Валидация терморегулируемых сооружений и оборудования для холодильной цепи логистики фармацевтической продукции. Технические требования к подтверждению работоспособности (квалификации производительности)», заменяющий версию 2017 года. Документ устанавливает процедуры верификации производительности и методы испытаний в экстремальных условиях внешней среды для складов фармацевтической холодильной цепи, терморегулируемых шкафов, теплоизолированных камер и транспортных средств, и служит ключевым техническим документом для проверки соответствия оборудования, используемого в фармацевтической холодильной цепи.
29 августа 2025 года был опубликован стандарт «GB/T 46125-2025: Материалы, конструкция, изготовление, структура и характеристики коммерческих холодильных шкафов и морозильных камер», вступивший в силу 1 марта 2026 года. Это основополагающий национальный стандарт для коммерческого холодильного оборудования, охватывающий холодильные витрины, холодильники для напитков, морозильники для мороженого, содержащий системные требования к материалам, контактирующим с продуктами, конструкции, безопасности и холодопроизводительности.
1 ноября 2025 года вступил в силу стандарт «GB/T 30134-2025: Нормы (правила) управления холодильными складами», заменяющий версию 2013 года. В документе рассматриваются вопросы эксплуатации и управления холодильными складами для пищевой продукции, включая оперативное управление, системы безопасности, квалификацию персонала и действия в чрезвычайных ситуациях. К числу основных требований относятся: сертификация операторов холодильных установок, цифровой мониторинг и прослеживаемость, а также ежегодные учения для отработки действий в чрезвычайных ситуациях.
По материалам JARN